Préparer une expatriation implique de vérifier sa future couverture médicale. Selon le pays de résidence, une consultation, une hospitalisation ou une intervention chirurgicale peuvent représenter des dépenses importantes. Un comparateur assurance santé expatrié permet de confronter plusieurs contrats internationaux en fonction de la destination, de l’âge, de la composition du foyer et des garanties recherchées. Mais le contrat le moins cher n’est pas nécessairement le plus protecteur. Entre la Caisse des Français de l’étranger (CFE), les assurances au premier euro et les régimes locaux, voici comment comparer les solutions et éviter les mauvaises surprises.
Pourquoi utiliser un comparateur d’assurance santé expatrié ?
Les besoins médicaux et les conditions de remboursement varient considérablement selon les pays. Une personne installée au Portugal n’est pas confrontée aux mêmes règles de protection sociale qu’un expatrié vivant aux États-Unis, en Thaïlande ou aux Émirats arabes unis.
Un comparateur d’assurance santé internationale aide à examiner plusieurs propositions à partir de critères communs : cotisation, hospitalisation, soins courants, franchise, plafond annuel et zone géographique.
Certains services transmettent directement des devis, tandis que d’autres fonctionnent par demande de contact avec un courtier. Tous ne référencent pas les mêmes assureurs ni les mêmes formules.
Il faut donc considérer les résultats comme une première sélection, puis consulter les documents contractuels pour vérifier les garanties réelles.
Quelle couverture santé conserve-t-on après une expatriation ?
Lorsqu’une personne part vivre et travailler durablement à l’étranger, elle ne conserve pas automatiquement ses droits à l’Assurance maladie française dans les mêmes conditions qu’avant son départ.
La situation dépend notamment de son statut : expatrié, salarié détaché, retraité, travailleur indépendant ou membre de la famille d’un assuré.
Dans l’Union européenne, l’Espace économique européen et en Suisse, des règles de coordination peuvent s’appliquer. Hors de ces territoires, certaines conventions bilatérales de sécurité sociale prévoient des dispositions particulières.
Avant de comparer des contrats privés, il est donc préférable de vérifier les droits ouverts auprès du régime local et les éventuelles obligations d’affiliation dans le pays de destination.
CFE ou assurance au premier euro : quelles différences ?
La Caisse des Français de l’étranger
La Caisse des Français de l’étranger (CFE) permet, sous conditions, de conserver une protection volontaire liée au système français de sécurité sociale pendant une expatriation.
Son assurance santé intervient selon ses règles de remboursement, qui ne correspondent pas nécessairement aux tarifs réellement facturés dans le pays de résidence.
Dans un pays où les soins coûtent cher, le montant remboursé peut donc laisser une dépense importante à l’assuré. Une complémentaire santé internationale adaptée à la CFE peut contribuer à réduire cet écart.
Il faut distinguer l’assurance maladie de la CFE de ses autres dispositifs. La cotisation à l’assurance santé ne valide pas automatiquement des trimestres de retraite : l’assurance vieillesse volontaire relève d’une couverture distincte.
L’assurance santé internationale au premier euro
Une assurance au premier euro est un contrat privé qui peut prendre en charge les dépenses médicales directement, sans intervention préalable de la CFE.
Elle fonctionne selon les garanties prévues : pourcentage de remboursement, plafonds, franchises, exclusions et conditions de prise en charge.
Son principal intérêt peut résider dans la simplicité de gestion et dans l’accès à un réseau de soins international. Toutefois, l’expression « premier euro » ne signifie pas que toutes les dépenses sont remboursées intégralement.
Certains contrats comportent des franchises, des participations financières ou des limitations sur des soins particuliers.
La couverture du pays de résidence
Une troisième possibilité consiste à bénéficier du régime obligatoire local, parfois complété par une assurance privée.
Cette situation est fréquente lorsque l’affiliation au système du pays de résidence est obligatoire. Le contrat international peut alors intervenir en complément, selon sa conception et les règles locales.
Le choix entre ces solutions dépend du statut professionnel, des droits existants et des obligations applicables dans le pays d’expatriation.
Tableau comparatif des principales solutions
| Critère | CFE + complémentaire | Assurance au premier euro |
|---|---|---|
| Organisation | CFE et complémentaire, parfois avec gestion coordonnée | Assureur privé principal |
| Calcul des remboursements | Règles CFE puis garanties complémentaires | Conditions du contrat privé |
| Questionnaire médical | Adhésion CFE sans sélection médicale ; conditions propres à la complémentaire | Selon le contrat et l’assureur |
| Soins en France | Selon les garanties CFE et complémentaire | Selon les zones et durées prévues |
| Coût | Cotisations des deux couvertures | Cotisation du contrat choisi |
| Principal point de vigilance | Écart entre tarifs locaux et remboursements | Exclusions, plafonds et renouvellement |
Aucune formule n’est systématiquement supérieure à l’autre. La comparaison doit porter sur le coût total et les prestations réellement accessibles dans le pays concerné.
Quels critères vérifier dans un comparateur ?
Les plafonds d’hospitalisation
Une hospitalisation peut entraîner des dépenses importantes dans certains pays. Le plafond annuel du contrat doit être étudié avec attention, ainsi que les limites éventuellement prévues par acte ou par établissement.
Il faut vérifier les conditions d’accord préalable, les éventuels réseaux hospitaliers et la possibilité d’une prise en charge directe par l’assureur.
Les soins médicaux courants
Les consultations, examens, analyses et médicaments peuvent être couverts de façon différente selon les contrats.
Certaines formules privilégient l’hospitalisation, tandis que d’autres incluent une couverture ambulatoire plus étendue.
Une formule limitée aux urgences ou aux hospitalisations peut convenir à certains profils, mais elle laisse davantage de dépenses courantes à payer.
La franchise et la participation de l’assuré
La franchise représente une somme restant à la charge de l’assuré avant le déclenchement de certaines prestations. D’autres contrats prévoient une participation proportionnelle aux frais, parfois appelée quote-part ou coassurance.
Une cotisation moins élevée peut ainsi s’accompagner d’une dépense plus importante en cas de soins.
Il est utile de comparer plusieurs scénarios : une année sans hospitalisation, une année avec des consultations régulières et une année comprenant une intervention chirurgicale.
Le dentaire, l’optique et la maternité
Ces postes font souvent l’objet de plafonds distincts ou d’options payantes.
Les soins dentaires courants, les prothèses et les implants ne bénéficient pas nécessairement des mêmes remboursements. Notre guide sur le reste à charge des soins dentaires explique pourquoi la différence entre le prix facturé et la base de remboursement peut être importante.
Pour la maternité, il convient de vérifier les délais d’attente, les plafonds et les conditions applicables à une grossesse déjà commencée au moment de la souscription.
La zone géographique
Certains contrats distinguent plusieurs zones : monde entier, monde entier hors États-Unis ou régions géographiques spécifiques.
La couverture peut aussi varier lors de voyages temporaires hors du pays de résidence. Il faut examiner les règles applicables aux déplacements professionnels, aux vacances et aux retours en France.
Comment fonctionne un comparateur en ligne ?
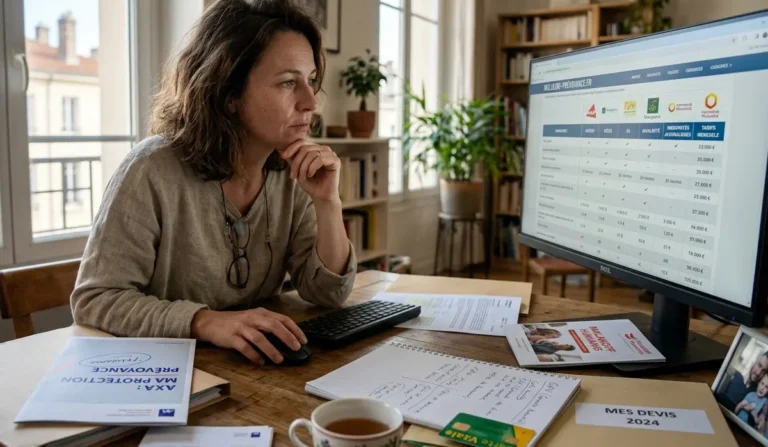
Le parcours commence généralement par la saisie de la destination, de la date de départ, de l’âge des personnes à assurer et du niveau de couverture recherché.
Le comparateur peut ensuite présenter une sélection de formules ou transmettre une demande de devis à des partenaires.
Pour comparer correctement les résultats, il faut examiner le même périmètre de garanties : hospitalisation, soins courants, franchise, zone géographique et composition du foyer.
Une fois les premières propositions reçues, demandez les notices d’information et les conditions contractuelles complètes. Les résumés commerciaux ne suffisent pas pour connaître toutes les exclusions.
Combien coûte une assurance santé expatrié ?
Il n’existe pas de tarif unique. Le montant dépend de la destination, de l’âge, de la situation familiale, du niveau de couverture, des franchises et des conditions propres à chaque contrat.
Plutôt que de s’appuyer sur des fourchettes générales peu fiables, il est préférable de comparer des devis établis à partir d’un profil identique.
Trois situations à comparer
Un jeune actif installé en Thaïlande : il peut comparer une assurance au premier euro avec une couverture CFE et complémentaire, en portant une attention particulière à l’hospitalisation privée et aux déplacements régionaux.
Une famille expatriée au Canada : elle doit d’abord vérifier ses droits au régime provincial concerné, les éventuels délais d’admissibilité et les besoins de couverture privée complémentaire.
Un retraité installé au Maroc : il peut examiner les droits liés à sa pension, les conventions applicables, les solutions CFE et les conditions de remboursement lors de séjours en France.
Ces exemples montrent qu’un comparateur pertinent doit tenir compte du contexte administratif et médical, et pas uniquement du prix mensuel.
Quels pièges éviter avant de souscrire ?
Le premier piège consiste à choisir la cotisation la plus faible sans vérifier les plafonds, les franchises et les exclusions.
Il faut aussi se méfier des garanties présentées comme mondiales alors que certaines destinations ou certains types de soins sont exclus.
Les pathologies préexistantes peuvent faire l’objet de conditions particulières dans les contrats privés. Selon les produits, une déclaration médicale peut être demandée, avec des conséquences possibles sur les garanties ou la tarification.
Les délais de carence méritent une attention spécifique. Ils peuvent concerner certains postes de soins et ne doivent pas être confondus avec la date d’effet générale du contrat.
Pour distinguer ces mécanismes, consultez notre article sur la mutuelle sans délai de carence.
Peut-on souscrire une assurance après son départ ?
Certaines assurances internationales peuvent être souscrites alors que l’assuré réside déjà à l’étranger. Les conditions dépendent toutefois du pays, de l’assureur et de la situation médicale.
Il est généralement préférable d’anticiper les démarches pour éviter une interruption de couverture entre deux régimes.
Il faut notamment vérifier la date d’effet, les éventuels délais d’attente et les conditions de prise en charge des soins programmés.
Notre guide sur la mutuelle en ligne à effet immédiat présente les précautions utiles pour vérifier le démarrage effectif d’une couverture, même si les règles propres aux assurances internationales peuvent être différentes.
Les questions à poser avant de signer
Avant toute souscription, une vérification méthodique permet de limiter les mauvaises surprises :
- Quel est le plafond annuel ? Vérifiez les limites globales et celles de chaque poste.
- Quels soins nécessitent un accord préalable ? Notamment pour les hospitalisations et traitements coûteux.
- Quels pays sont couverts ? Examinez les déplacements et les retours temporaires en France.
- Quels frais restent à payer ? Franchise, quote-part et exclusions.
- Comment fonctionne le tiers payant ? Vérifiez les établissements partenaires et les procédures.
- Comment évolue le contrat ? Renouvellement, révision des cotisations et conditions de résiliation.
Une réponse écrite de l’assureur ou du courtier est préférable lorsqu’un point contractuel paraît ambigu.
FAQ sur les comparateurs d’assurance santé expatrié
Un comparateur d’assurance santé expatrié est-il gratuit ?
De nombreux comparateurs sont accessibles gratuitement aux utilisateurs, mais leur fonctionnement commercial varie. Certains sont rémunérés par leurs partenaires ou par des commissions de courtage. Il faut vérifier leur indépendance et l’étendue des assureurs comparés.
Faut-il obligatoirement adhérer à la CFE pour vivre à l’étranger ?
Non. L’adhésion à la CFE est volontaire, sous réserve des conditions applicables. Elle ne dispense pas automatiquement des obligations d’affiliation au régime social du pays de résidence.
Une assurance au premier euro rembourse-t-elle tous les soins ?
Non. Elle intervient selon les garanties du contrat, qui peuvent prévoir des plafonds, franchises, exclusions ou délais d’attente. L’expression « premier euro » décrit son mode d’intervention, pas une prise en charge illimitée.
Conclusion
Un comparateur assurance santé expatrié constitue un outil utile pour présélectionner des contrats, mais il ne remplace pas l’analyse des garanties et des droits sociaux dans le pays de destination. Le choix doit tenir compte de la couverture locale, des solutions CFE, des assurances au premier euro et des dépenses médicales susceptibles d’être engagées. En comparant des devis équivalents et en lisant attentivement les conditions contractuelles, il devient plus facile de sélectionner une protection cohérente avec son expatriation et son budget.